Physical Address
304 North Cardinal St.
Dorchester Center, MA 02124
Physical Address
304 North Cardinal St.
Dorchester Center, MA 02124
Cuộc sống hiện đại kéo theo nhiều lựa chọn về nơi ở, và câu hỏi “nên mua nhà hay thuê nhà” luôn là bài toán nan giải với nhiều người. Không chỉ liên quan đến tài chính, quyết định này còn ảnh hưởng đến lối sống, sự ổn định và kế hoạch dài hạn. Trong khi mua nhà mang lại cảm giác an cư lâu dài thì thuê nhà lại linh hoạt và ít áp lực hơn. Vậy giữa hai lựa chọn, đâu là phương án phù hợp nhất với hoàn cảnh của bạn lúc này?
Việc lựa chọn giữa mua nhà hay thuê nhà phụ thuộc lớn vào khả năng tài chính cá nhân. Với thu nhập 50 triệu đồng mỗi tháng, nhiều cặp vợ chồng trẻ như anh Hoàng Hùng ở Cầu Giấy vẫn chọn thuê nhà thay vì mua, vì giá bất động sản tại Hà Nội và TP.HCM đang ngày càng chênh lệch lớn so với thu nhập.
Một lợi thế rõ rệt của việc thuê nhà là không cần bỏ ra khoản tiền lớn ban đầu như mua nhà, phù hợp với người chưa tích lũy đủ. Chi phí thuê căn hộ trung tâm có thể lên đến 20 triệu đồng/tháng, nhưng vẫn giúp tiết kiệm dòng tiền so với việc vay ngân hàng và trả nợ dài hạn, đặc biệt khi giá căn hộ 4 tỷ đồng tại phía đông TP.HCM đòi hỏi trả góp hàng chục năm.
Xét về khía cạnh đầu tư, mua nhà có thể sinh lời nếu giá trị bất động sản tăng theo thời gian, đồng thời người mua sẽ sở hữu tài sản sau khi thanh toán xong. Tuy nhiên, với quy tắc 5% từ PWL Capital, nếu chi phí thuê dưới 5% giá trị căn nhà mỗi năm, thì thuê có thể tối ưu hơn – ví dụ thuê căn 4 tỷ với chi phí khoảng 3% giá trị mỗi năm là hợp lý.
Một số người trẻ có thu nhập trên 100 triệu đồng/tháng như vợ chồng anh Phùng Văn Linh và Thúy Vân cũng tạm hoãn kế hoạch mua nhà, chọn thuê để linh hoạt tài chính. Họ ưu tiên đầu tư vào các kênh khác hoặc chờ giá bất động sản điều chỉnh, thay vì dồn tiền vào khoản nợ 20-30 năm trong bối cảnh thị trường còn nhiều biến động.

Việc lựa chọn giữa mua nhà và thuê nhà phụ thuộc lớn vào bài toán tài chính cá nhân. Với quy tắc 5% từ PWL Capital, nếu chi phí thuê dưới 5% giá trị căn nhà mỗi năm, thuê có thể lợi hơn. Ví dụ căn chung cư 4 tỷ ở TP.HCM, tiền thuê khoảng 3%/năm, tương đương 12 triệu/tháng, là mức hợp lý so với việc vay mua nhà.
Mua nhà giúp sở hữu tài sản lâu dài và tránh tăng giá thuê theo thời gian, nhưng đòi hỏi khoản tích lũy ban đầu lớn. Người trẻ có thể phải vay ngân hàng và chấp nhận trả nợ kéo dài hàng chục năm. Trong khi đó, thuê nhà chỉ cần thanh toán hàng tháng, giảm áp lực vốn, phù hợp với người chưa ổn định nơi ở hoặc thu nhập trung bình.
Chi phí phát sinh khi mua nhà như lãi vay, bảo trì, thuế, phí quản lý làm tổng khoản trả hàng tháng cao hơn tưởng tượng. Ngược lại, sau khi trả hết nợ, chủ nhà chỉ còn chi phí sinh hoạt. Thuê nhà tuy không tích lũy tài sản nhưng linh hoạt di chuyển, đặc biệt khi làm việc tại các khu vực như phía đông TP.HCM nơi giá bất động sản liên tục leo thang.
Quyết định nên mua hay thuê còn phụ thuộc vào dự báo thị trường và mục tiêu đầu tư. Nếu có 2 tỷ, việc mua nhà cần cân nhắc kỹ lộ trình tài chính, trong khi tiếp tục thuê giúp duy trì dòng tiền để đầu tư vào kênh khác sinh lời cao hơn. Lựa chọn nào cũng có rủi ro và lợi thế riêng tùy hoàn cảnh từng người.

Mua nhà mang lại cảm giác an cư lâu dài và quyền sở hữu tài sản, đặc biệt khi chọn các loại hình như nhà phố mặt tiền hay căn hộ chung cư ở trung tâm thành phố. Những vị trí này thường gần trường học, bệnh viện và trung tâm thương mại, thuận tiện cho sinh hoạt hàng ngày. Tuy nhiên, giá bất động sản hiện nay đang ở mức cao, gây áp lực lớn cho người có thu nhập thấp dù nhu cầu an cư là cấp thiết.
Chung cư là phân khúc được nhiều người ưa chuộng nhờ tiện ích đầy đủ như hồ bơi, phòng gym, khu vui chơi và hệ thống an ninh nghiêm ngặt. Nhiều dự án còn nằm gần giao thông công cộng, giúp tiết kiệm thời gian di chuyển. Nhưng sống trong chung cư cũng đồng nghĩa với không gian sống bị giới hạn, phụ thuộc vào quản lý tòa nhà và tiềm ẩn rủi ro pháp lý nếu dự án chưa rõ ràng về sổ hồng hoặc tiến độ bàn giao.
Nhà ở xã hội trở thành giải pháp thay thế khả thi cho các gia đình trẻ hoặc người có thu nhập thấp khi giá nhà tăng cao và lãi suất tiết kiệm có xu hướng tăng. Đây là sản phẩm mang tính an sinh, được Nhà nước hỗ trợ nhằm đáp ứng nhu cầu nhà ở cơ bản. Tuy nhiên, số lượng nhà ở xã hội còn hạn chế, thủ tục xét duyệt phức tạp và vị trí thường ở xa trung tâm, ảnh hưởng đến kết nối tiện ích.
Việc quyết định mua nhà cần cân nhắc giữa các hình thức như nhà liên kế, nhà ở ngõ hẻm hay căn hộ, mỗi loại đều có ưu nhược điểm riêng về diện tích, chi phí và tính thanh khoản. Với khoảng 2 tỷ đồng trong tay, người mua có thể xem xét nhiều lựa chọn nhưng cần tham khảo kỹ từ chuyên gia vì thị trường tài chính hiện khá nhạy cảm. Quyết định nên dựa trên nhu cầu thực tế, khả năng tài chính và kế hoạch dài hạn.

Thuê nhà giúp tiết kiệm khoản chi lớn ban đầu khi không phải bỏ ra hàng tỷ đồng để mua bất động sản. Thay vào đó, người thuê chỉ cần thanh toán tiền cọc và hàng tháng trả tiền thuê, phù hợp với người trẻ hay người có thu nhập trung bình. Hình thức này đặc biệt phổ biến tại các thành phố lớn như Hà Nội, TP.HCM nơi giá nhà đất cao ngất.
Một lợi thế khi thuê nhà là tránh được các loại thuế phí liên quan đến sở hữu nhà như thuế nhà đất hay phí chuyển nhượng. Ngoài ra, thuê nhà không qua môi giới còn giúp giảm chi phí trung gian, tránh tình trạng đội giá, hạn chế rủi ro lừa đảo. Tuy nhiên, việc tự tìm nhà cũng tốn nhiều thời gian và dễ phát sinh tranh chấp nếu hợp đồng không rõ ràng.
So với mua nhà, việc thuê mang lại tính linh hoạt cao, dễ dàng thay đổi nơi ở khi công việc hay nhu cầu thay đổi. Đây là lựa chọn lý tưởng cho người làm việc ngắn hạn hoặc chưa ổn định định cư. Nhiều chủ đầu tư hiện nay cung cấp dịch vụ cho thuê dài hạn, đáp ứng nhu cầu ở ổn định mà không cần cam kết sở hữu.
Tuy nhiên, thuê nhà lâu dài có thể khiến bạn mất tiền mà không tích lũy tài sản như khi mua nhà. Ngoài ra, chủ nhà có thể tăng giá, không gia hạn hợp đồng hoặc đặt điều kiện bất lợi. Việc thuê theo từng phòng thay vì nguyên căn cũng là lựa chọn linh hoạt, được nhiều nhà đầu tư bất động sản cân nhắc để tối ưu lợi nhuận.
Thời điểm này, lãi suất cho vay mua nhà đang ở mức cao với con số lên tới 14%, tạo áp lực lớn cho người vay, đặc biệt là nhóm thu nhập chưa ổn định hoặc dùng đòn bẩy tài chính quá lớn. Dù giá bất động sản có dấu hiệu chững lại, dòng tiền trên thị trường gần như đóng băng do chi phí vay tăng, khiến quyết định xuống tiền trở nên khó khăn hơn bao giờ hết.
Giá chung cư tại TP.HCM, đặc biệt phân khúc vừa túi tiền, đang ngày càng khan hiếm dù mức giá đã chạm ngưỡng 100 triệu/m² ở một số khu vực ven trung tâm. Với xu hướng giá tăng nhanh hơn lợi nhuận cho thuê, tỷ suất sinh lời từ cho thuê căn hộ hiện ở mức rất thấp, làm giảm hấp lực với nhà đầu tư dài hạn hay người mua tích sản.
Nhiều khu vực vùng ven ghi nhận hiện tượng thao túng giá, thậm chí tạo cảnh “cháy hàng giả” để đẩy giá ảo. Tiền chênh ở phân khúc nhà ở xã hội có nơi lên tới 600 triệu đồng, cho thấy thị trường vẫn tồn tại bong bóng và rủi ro “bẫy thanh khoản”, khiến người mua dễ mắc kẹt nếu không có nhu cầu ở thật.
Theo chuyên gia, kiểu đầu tư “lướt sóng” hay ôm đất chờ tăng giá không còn dễ sinh lời trong bối cảnh 2026. Thay vào đó, tài sản có công dụng thực, khả năng khai thác hoặc đáp ứng nhu cầu ở thật mới là lựa chọn an toàn, phù hợp với xu hướng dịch chuyển dòng tiền vào bất động sản có giá trị sử dụng rõ ràng.
Thuê nhà dài hạn đang trở thành lựa chọn phổ biến, đặc biệt với người trẻ ngại gánh nặng trả nợ khi mua nhà. Khi giá nhà tại các đô thị lớn tăng nhanh, thuê nhà giúp giảm áp lực tài chính và linh hoạt di chuyển. Xu hướng này phản ánh sự thay đổi trong tư duy từ “sở hữu nhà bằng mọi giá” sang sống ổn định bằng hình thức thuê.
Hợp đồng thuê nhà dài hạn, thường từ 15-20 năm, mang lại sự ổn định cho cả người thuê và chủ nhà. Bên thuê yên tâm an cư lâu dài, còn chủ nhà có nguồn thu bền vững. Nhà nước cũng đang nghiên cứu chính sách khuyến khích hình thức này để phát triển thị trường nhà ở chuyên nghiệp và bền vững hơn.
Theo khảo sát tại Trung Quốc, khoảng 80% người được hỏi chấp nhận thuê nhà từ 5 năm trở lên, cho thấy nhu cầu thuê dài hạn đang gia tăng mạnh. Điều này thúc đẩy phát triển mô hình chung cư cho thuê, từng bước thay đổi cơ cấu thị trường nhà ở, hướng đến sự đa dạng và phù hợp hơn với thực tế thu nhập.
Để thuê nhà dài hạn trở thành lựa chọn an cư bền vững, cần hành lang pháp lý rõ ràng bảo vệ quyền lợi người thuê. Nhà nước cần kiểm soát giá và phát triển quỹ nhà ở cho thuê, đặc biệt tại các đô thị lớn, nơi thiếu hụt nhà ở giá rẻ và thị trường thuê còn thiếu tính ổn định.
Khi mua nhà, người mua cần chuẩn bị tài chính không chỉ cho giá trị hợp đồng mà còn các khoản thuế phí phát sinh. Ngoài giá bán, chi phí phải đóng thêm thường dao động từ 2,5% đến 3% giá trị bất động sản, bao gồm lệ phí trước bạ, phí công chứng và các loại phí liên quan đến thủ tục sang tên sổ đỏ.
Thuế thu nhập cá nhân khi mua bán nhà đất là khoản bắt buộc, thường do bên bán chịu với mức 2% trên giá chuyển nhượng hoặc 20% trên chênh lệch nếu có. Tuy nhiên, trong thực tế, đôi khi bên mua và bên bán thỏa thuận để một bên thanh toán thay, ảnh hưởng đến tổng chi phí thực tế người mua phải gánh.
Lệ phí trước bạ nhà đất hiện được tính ở mức 0,5% giá trị căn nhà theo bảng giá đất do địa phương quy định. Ví dụ, với căn nhà 1 tỷ đồng, lệ phí trước bạ sẽ vào khoảng 5 triệu đồng. Đây là khoản phí bắt buộc mà người mua phải nộp khi làm thủ tục sang tên quyền sử dụng đất.
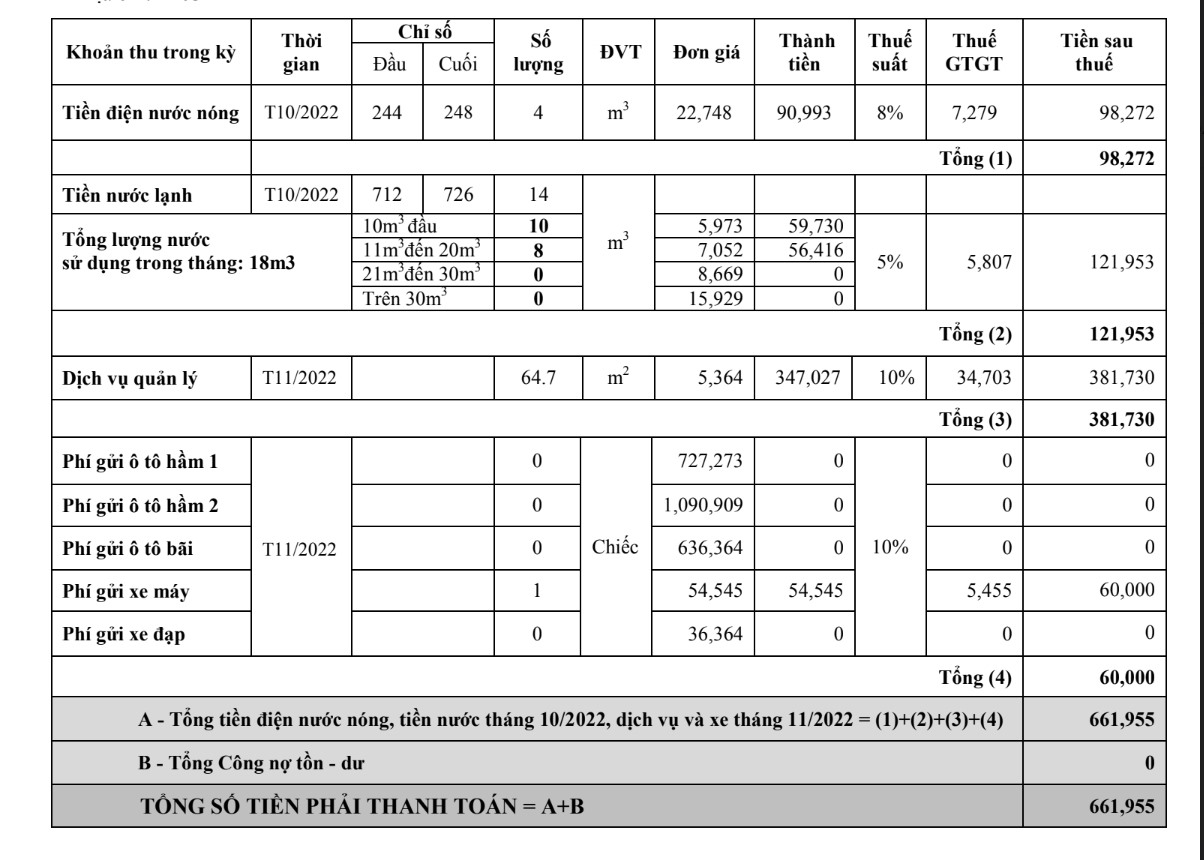
Phí công chứng hợp đồng chuyển nhượng, phí thẩm định hồ sơ và lệ phí cấp giấy chứng nhận quyền sử dụng đất cũng nằm trong danh sách chi phí mua nhà cần lưu ý. Các khoản này tuy nhỏ hơn nhưng cộng dồn vẫn ảnh hưởng đến ngân sách, đặc biệt khi giao dịch nhà phố hay chung cư tại khu vực trung tâm.
Việc lựa chọn giữa mua nhà và thuê nhà phụ thuộc vào nhiều yếu tố như tài chính, nhu cầu cá nhân và mục tiêu dài hạn. Mỗi phương án đều có ưu và nhược điểm riêng mà bạn cần cân nhắc kỹ lưỡng. Thay vì vội vàng đưa ra quyết định, hãy dành thời gian tính toán chi phí, đánh giá nhu cầu thực tế và lên kế hoạch rõ ràng. Cuối cùng, lựa chọn tốt nhất là lựa chọn phù hợp nhất với cuộc sống và tương lai của chính bạn.